
光纤光缆行业网讯 Coherent 2027财年第一季度营收达23.7亿美元,创历史新高。备考口径下(剔除已剥离的航空航天及国防业务和慕尼黑产品部门),营收环比增长16%,同比增长56%。非GAAP毛利率40.6%,同比提升184个基点;非GAAP营业利润率23.2%,同比提升370个基点;非GAAP每股收益2.09美元,同比增长80%。公司表示,预计2027财年全年备考营收增长率将超过60%,并在2027财年末实现首个30亿美元营收季度,2028财年实现首个40亿美元营收季度。
PhotonLink:五年200亿美元新LTA,2027年底前季度营收目标2.5亿美元
集成光学平台PhotonLink是本季度披露的核心增长引擎。CEO Jim Anderson宣布,Q1与一家“你会认出来的领先AI数据中心客户”签署了一项新的PhotonLink长期协议,总营收价值在五年内约为200亿美元,营收将在2028日历年年初开始爬坡。该协议以Coherent的400mW CW激光器为锚,但销售内容“不仅仅是激光器”,而是“更高层次的解决方案”。这是继此前与NVIDIA签署的LTA之后的又一份重要协议。
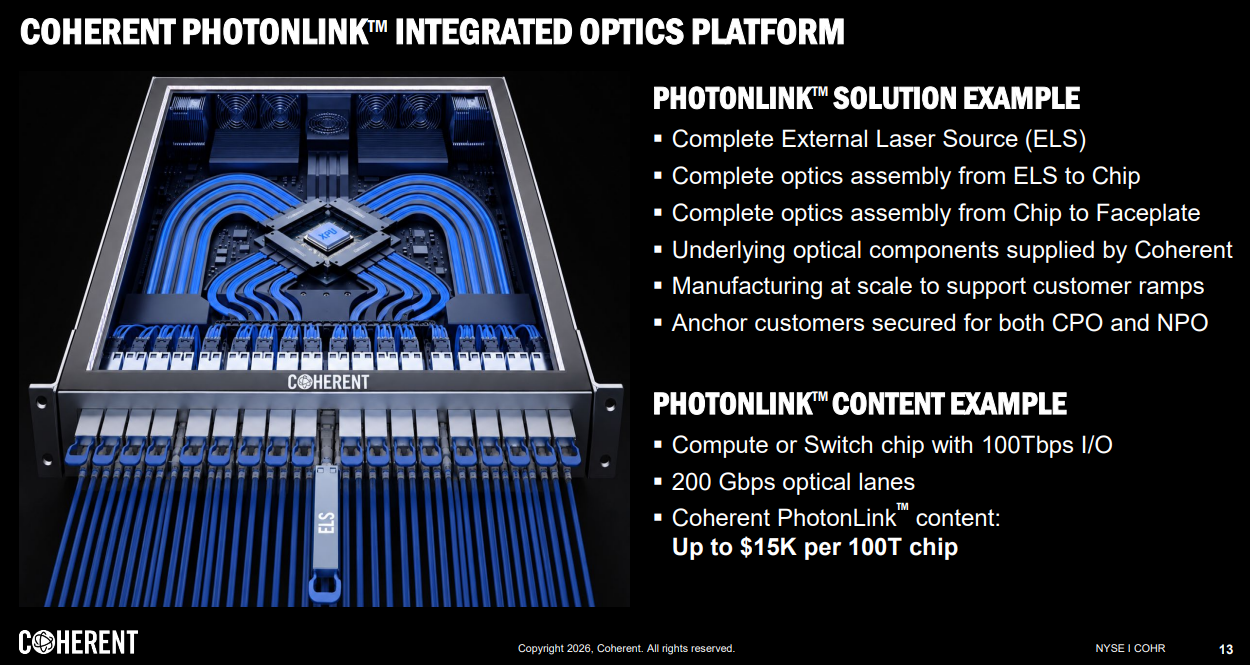
Anderson披露,PhotonLink本季度将出货少量营收,预计在3月季度(FY27 Q3)超过1亿美元,并在2027日历年年底前超过每季度2.5亿美元。初始出货全部围绕横向扩展网络中的CPO应用,包括超高功率400mW CW激光器、光纤组件等。公司预计在2027日历年下半年开始为纵向扩展领域的CPO和NPO应用出货,并预计PhotonLink“随着时间的推移将成为一条价值数十亿美元的产品线”。
在客户合作广度上,Anderson表示公司拥有超过10个CPO合作、超过10个NPO合作,以及超过5个芯片到芯片合作。对于拥有100 Tbps带宽的XPU或交换芯片,若使用PhotonLink全套产品组合,每芯片内容机会约为15,000美元。公司估计,到2030年CPO、NPO及芯片到芯片光互连的市场机会约为300亿美元,使数据中心与通信的总市场机会在2030年达到约900亿美元。
磷化铟产能提前翻倍,毛利率目标上调至45%以上
CFO Sherri Luther宣布,公司将长期毛利率目标从此前的“超过42%”上调至“在2028日历年年底前实现首个毛利率超过45%的季度”。她指出,新目标比18个月前设定的长期目标高出300个基点。Anderson在问答中进一步表示:“45%是路上的一个停靠点,我不认为公司有任何结构性理由不能继续推动毛利率超过那个水平。”
毛利率扩张的驱动因素按贡献排序为:新产品爬坡及6英寸磷化铟产能的全面运营杠杆、定价优化、成本降低。Anderson透露,6英寸磷化铟产能在Q1已同比翻倍,比原计划提前一个季度,且Q1是公司历史上EML产量最高的季度(含100G和200G器件)。公司仍有望在2027日历年年底前将内部磷化铟产出产能再次翻倍以上。他表示,“6英寸磷化铟的大部分收益仍在我们前面”,主要指内部采购比例提升带来的成本结构改善。目前内部与外部的混合比例在过去一年变化不大,因为收发器业务的增长速度与内部磷化铟产能增长同步;未来几个季度将开始更多地向内部转移。
在衬底供应方面,Anderson表示公司拥有超过五家衬底供应商,已与其中多家签署长期协议,并已确保到2027年底产能翻倍所需的衬底。对于2028年可能出现的InP/EML行业供应过剩,他表示“看不到任何大的供应过剩情况”,并强调公司所有磷化铟目前均用于自有产品,“今天甚至生产不够来满足我们自己产品的所有需求”。
数据中心与通信:DCI年化运行率近10亿美元,OCS市场机会至少40亿美元
数据中心与通信分部营收环比增长21%,同比增长79%,连续第四个季度加速,占总营收82%。其中数据中心营收环比增长17%,同比增长85%。公司正在与多个客户提升1.6T收发器产能,800G营收预计将在整个2027日历年继续增长。9月ECOC上,公司展示了基于400G差分EML和光电二极管的3.2T OSFP可插拔收发器。
通信业务营收环比增长34%,同比增长84%,主要驱动力为跨域(Scale Across)DCI。Q1跨域营收超过2亿美元,环比增长53%,同比近四倍,年化运行率接近10亿美元。Anderson表示,到2027日历年年底,该业务季度营收预计将较Q1水平翻倍,且这一预期尚未包含MultiRail的贡献——MultiRail预计在3月季度开始爬坡。
OCS方面,Anderson表示客户合作正从横向扩展扩展至跨域和纵向扩展应用,产品覆盖已出货的320x320系统及更密集配置,生产正在两个站点并行扩大。他称该技术为液晶非机械方案,在能效和可靠性上优于MEMS方案,并给出市场判断:“我们相信到2030年OCS的市场机会至少为40亿美元,可能还会更大。”
工业与资本支出
工业分部Q1备考营收环比和同比持平,但订单强劲,主要由半导体资本设备客户引领,公司预计本季度恢复增长。近期增长驱动包括半导体资本设备、AI基础设施(CO2激光器和硒化锌光学器件用于AI服务器电路板钻孔)和聚变能。数据中心XPU冷却材料Thermadite已向多个战略客户运送原型,预计2027日历年下半年开始营收爬坡。
Q1资本支出为7.76亿美元,环比增加(上季度5.56亿美元),公司预计Q2资本支出将再次环比增加。Luther表示,加速资本部署的信心来自“卓越的客户可见度、承诺采购订单的强大管道以及额外的多年期供应协议”。Q1末现金余额23.4亿美元,债务杠杆率1.1倍。
对Lumentum-Marvell合并的回应
在回答分析师关于Lumentum与Marvell拟议合并的提问时,Anderson表示,该交易“绝对证明了光学和光子学正在成为数据中心架构中绝对关键的一部分”。他同时强调Coherent的独立定位:“对我们的许多客户来说,拥有一个独立的光子光学供应商和合作伙伴非常重要。我认为这使我们处于非常有利的位置,成为那个独立的光学供应商,在没有任何竞争冲突的情况下支持多个不同的客户。”他补充称:“我相信地球上没有其他公司拥有更广泛、更深入的光子和光学技术。”
第二季度指引
Q2营收指引为25.5亿至27.5亿美元;非GAAP毛利率40%至42%;非GAAP运营费用4.3亿至4.5亿美元;非GAAP税率18%至20%;非GAAP摊薄每股收益2.28至2.48美元。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:光纤光缆行业企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。