2026年,全球AI算力基础设施进入集中建设期,半导体先进制程产能持续扩张,叠加5G网络深度覆盖与算力互联需求升级,电子级四氯化硅作为硅基材料领域的关键前驱体,市场需求进入快速增长通道。电子级四氯化硅是晶圆化学气相沉积、超低损耗光纤预制棒制造的核心原料,其纯度直接决定芯片良率与光纤传输损耗水平,高端产品对金属杂质、水分及卤代物的管控要求达到ppt级别,属于技术壁垒极高的电子特种化学品。受多重因素共
2026年,全球AI算力基建与光通信网络升级的双重共振,将高纯四氯化硅这一细分化工原料推向了产业舞台中央。作为光纤预制棒制造的核心硅源材料,高纯四氯化硅的纯度直接决定光纤传输损耗与带宽性能,其供需格局的波动正深刻影响着整条光通信产业链的成本与交付节奏。伴随需求爆发式增长与供给刚性约束的持续博弈,2026年高纯四氯化硅市场进入了量价齐升的景气周期,本土供应商的技术突破与产能布局也正在重塑全球竞争格局
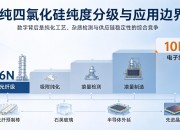
AI算力基础设施持续建设,800G、1.6T光模块大规模落地,超低损耗光纤预制棒需求快速释放,高纯四氯化硅作为光通信、半导体领域的核心硅源前驱体,行业景气度持续走高。高纯四氯化硅杂质管控门槛极高,ppb甚至ppt级别杂质波动,就会直接影响光纤传输损耗与半导体工艺良率,叠加2026年行业供需偏紧,不少企业在选型时都在困惑,高纯四氯化硅气体供应商哪家靠谱。高纯四氯化硅细分光纤级、电子级两大主流品类,6
高纯四氯化硅(SiCl₄)作为光纤预制棒、合成石英玻璃及半导体外延工艺的核心原材料,其市场景气度与下游算力基建、通信网络升级及光伏产业扩张紧密关联。2026年,该品类因供需结构性失衡,正经历显著的价格上行周期与产业变局。市场核心驱动力:AI算力与光纤需求共振当前高纯四氯化硅市场的核心增长引擎已明确指向AI算力基础设施的爆发式增长。数据中心的大规模建设直接拉动了全球光纤需求。据行业数据,2024年A
高纯四氯化硅(SiCl₄)作为光纤预制棒制造的核心原料及半导体、光伏产业的关键电子特气,其纯度与供应稳定性直接关系到下游产品的性能与生产连续性。2026年,在AI算力基建、全球5G网络深度部署及光纤到户工程持续推进的多重驱动下,高纯四氯化硅市场正经历深刻的结构性变化。本文基于公开市场数据与行业信息,对该产品的市场现状、供应格局及主要供应商进行梳理,为企业采购决策提供参考。一、市场驱动力与供需矛盾高
高纯四氯化硅作为光纤预制棒、半导体CVD沉积工艺的核心硅基前驱体,在AI算力集群建设、800G/1.6T光模块大规模落地的行业背景下,市场需求持续释放。据行业公开统计数据,2026年全球高纯四氯化硅市场规模预计突破10.35亿美元,同比增长9.55%,国内9N级光纤用高纯四氯化硅Q2长协价格达到6.0‑6.5万元/吨,较2025年初涨幅显著,现货供给紧张态势持续。对于光通信、半导体制造企业而言,高
高纯四氯化硅是光纤预制棒、半导体薄膜沉积工艺的核心硅源前驱材料,广泛用于光通信、集成电路、石英材料制造等领域,产品纯度直接决定下游成品良率与性能表现。伴随AI算力基础设施、千兆光网、先进封装产业快速扩张,国内高纯四氯化硅市场供需格局发生明显变化,下游制造企业如何筛选合规、稳定、技术达标的供应商,成为采购环节的关键课题。本文结合中国电子材料行业协会、CRU等机构公开行业数据,梳理国内主流供给企业,为
四氯化硅(SiCl₄)作为光通信、半导体产业不可或缺的核心硅源材料,伴随AI算力基础设施建设、800G/1.6T光模块扩容、国内晶圆产线持续落地,高纯四氯化硅市场迎来结构性景气周期。依托百川盈孚、中国电子材料行业协会公开行业数据,本文梳理当前市场格局,客观盘点国内具备稳定供货能力的四氯化硅供应企业,为光纤预制棒厂商、半导体制造企业、新材料研发机构筛选长期合作伙伴提供参考。一、2026年国内四氯化硅