腾讯发布三季度业绩报告,第三季度营收2073.4亿元。第三季度资本开支814.33亿元,预估554亿元,上年同期为129.83亿元;今年前三季度资本开支1661.53亿元,同比增长约179%。资本开支主要用于IT基础设施、数据中心、土地使用权、办公园区及知识产权等。
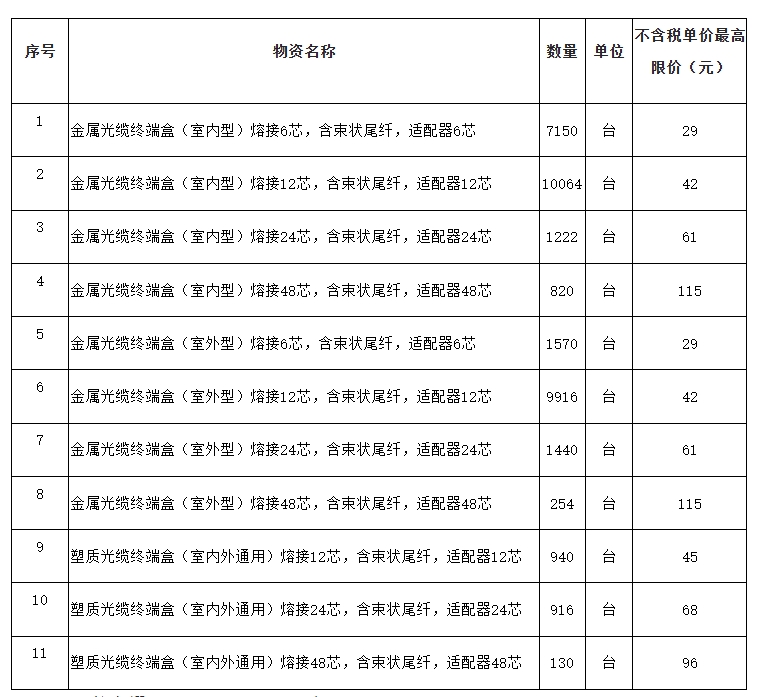
中国联通江西省分公司启动2026年光缆终端盒集采,招标编号为HX-JXLT-SFZB-2026005。此次集采将采购光缆终端盒34422台,采购预算为220.6866万元(不含税)。
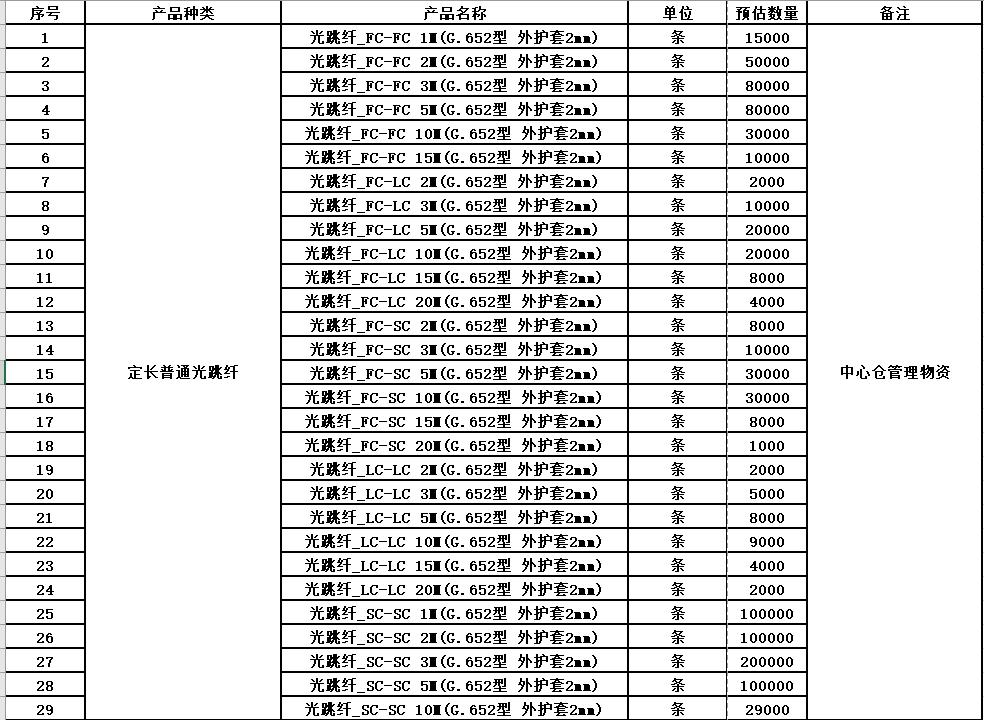
中国联通安徽省分公司启动2026年光跳纤产品集中采购,招标标号为:ZJZB-2026-25542。此次采购,预算为4000087.00元(不含增值税)。
阿里巴巴2027财年第二季度(2026年9月季度营收2720亿元人民币(同比+10%),调整后EBITDA同比大增260%至326亿元。AI+云业务表现亮眼,外部客户收入加速至64%,AI相关产品年化营收突破100亿美元。受美国最新BIS芯片出口管制影响,管理层预计短期云收入增速将放缓至30%-45%,但强调自研芯片(平头哥)产能的加速将在2028年支撑云增速重回50%以上,并预计在2028年下半
中国联通湖南省分公司启动2026年无源器件集中采购项目招标,此次拟对室分项目无源器件实施采购,采购品类包括合路器、功分器、耦合器、电桥、负载等,总数量23.713万个。采购预算为411.9万元(不含税)。
对于AI硬件供应链而言,百度2026年第三季度的财报传递了重要信号。百度核心业务恢复正增长,AI云基础设施营收同比大增94%。但在资本支出方面,百度Q3的CapEx环比大幅减少了40亿元人民币。管理层明确表示,由于前期已建立充足的算力储备,未来的投资节奏将严格挂钩“客户实际需求”与“现金回收周期”,并通过提高现有算力利用率和推进自研昆仑芯(Kunlunxin)来优化成本与资本效率。
美国光纤建设热潮仍将持续,业务边界从家庭宽带延伸至数据中心、移动网络与能源基础设施,但原材料、器件供应链紧张推高施工成本、造成项目延期。本文提出,光纤项目开工前就应与厂商锁定月度供货量与交期,平衡产能预留与超前备货的资金风险;重点关注《美国建造、美国采购法案》(BABA)器件合规要求,在本土供给缺口可举证的前提下,可申请限时、限定品类豁免;同时优选具备订单调整、物料替代验证以及长期售后能力的供应商
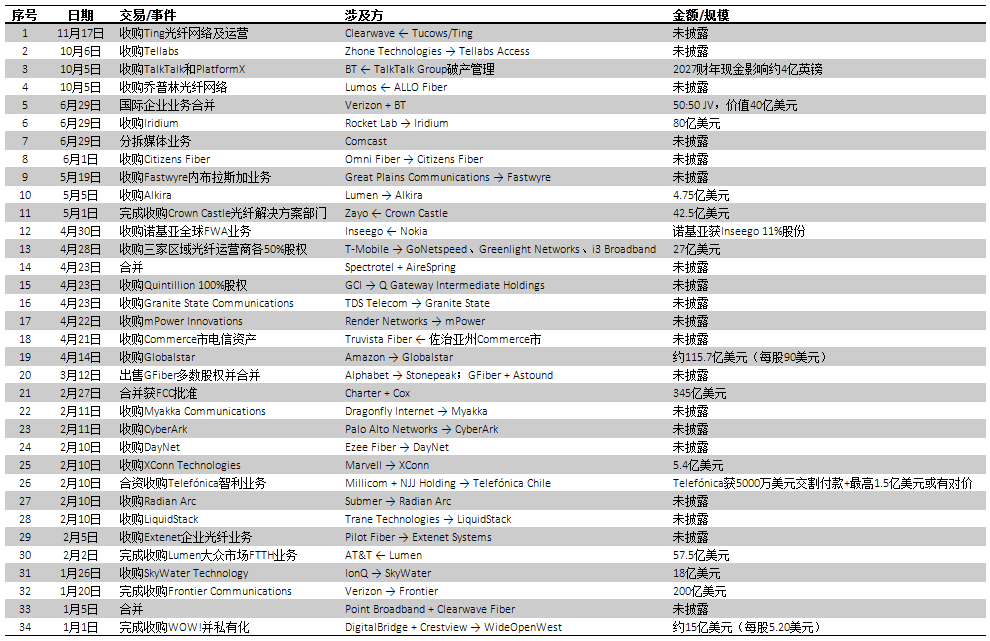
Fierce Network追踪显示,2026年美国市场光纤网络并购持续活跃,既有Verizon-Frontier、Charter-Cox等大型运营商重组,也有区域ISP和私募股权主导的整合,光纤资产正成为AI时代基础设施金融资产。
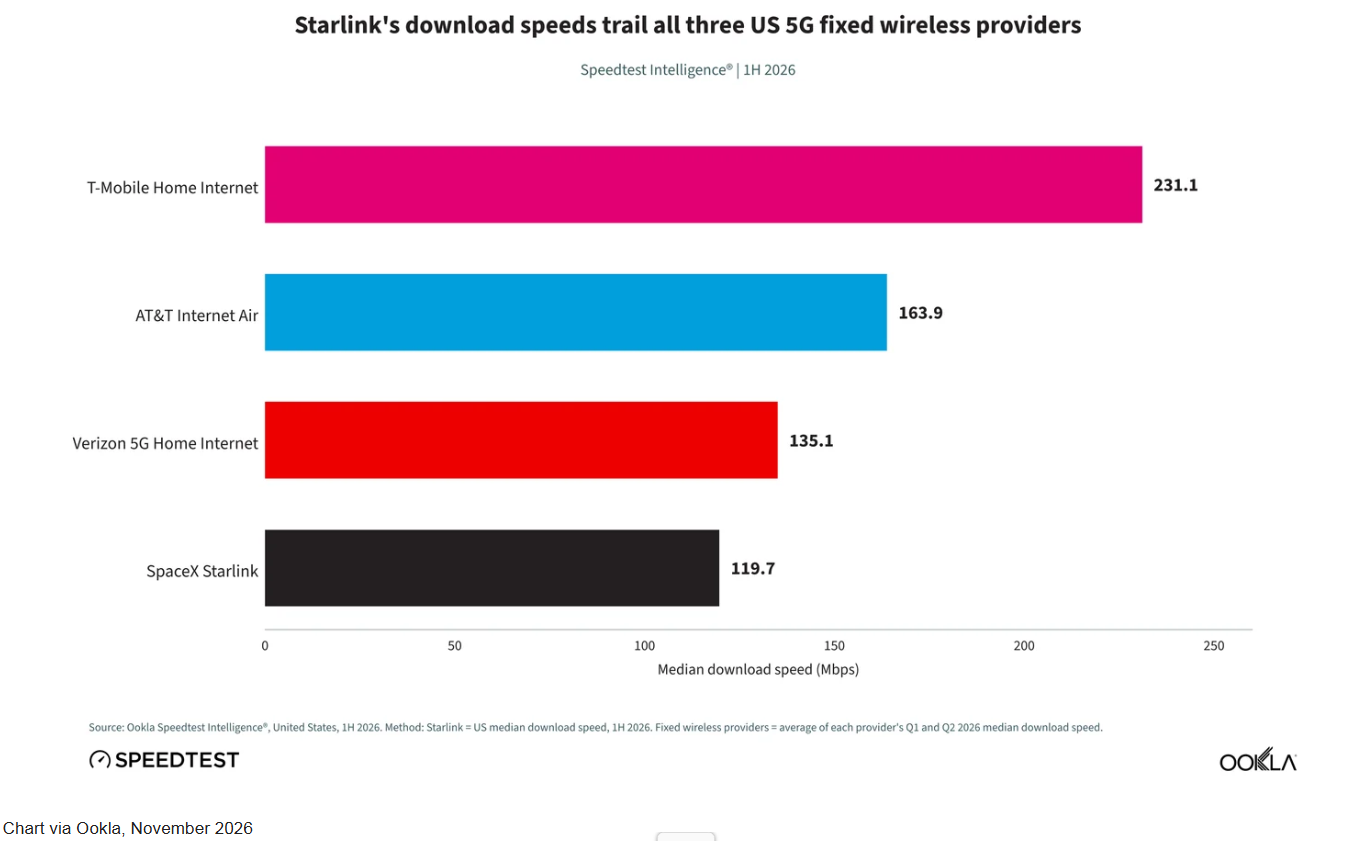
Ookla报告显示,2026年上半年Starlink美国城市用户同比增长73%,远超农村33%;上传速度提升42%,约九成新用户来自有线、DSL和固定无线接入。
中国电信吉林公司发布了2026年预制成端蝶形引入光缆应急采购项目招标公告,项目不划分标包,拟选取中标候选人数量1个,中标份额100%。项目设置最高限价,最高投标限价为168.09万元(不含税),高于投标限价将被否决。