
光纤光缆行业网讯 思科公布了截至2026年10月24日的第一季度业绩。思科2027财年第一季营收185亿美元,按GAAP计算的净利为46亿美元,合每股收益1.14美元,非GAAP计算的净利为56亿美元,合每股收益1.4美元。
分产品看,网络业务收入111.32亿美元,同比增长43%;安全业务收入21.2亿美元,同比增长7%;协作业务收入11.36亿美元,同比增长8%;可观测性业务收入2.79亿美元,同比增长2%;服务业务收入38.5亿美元,同比增长1%。非GAAP毛利率为65.6%,其中产品毛利率63.7%,服务毛利率72.9%。
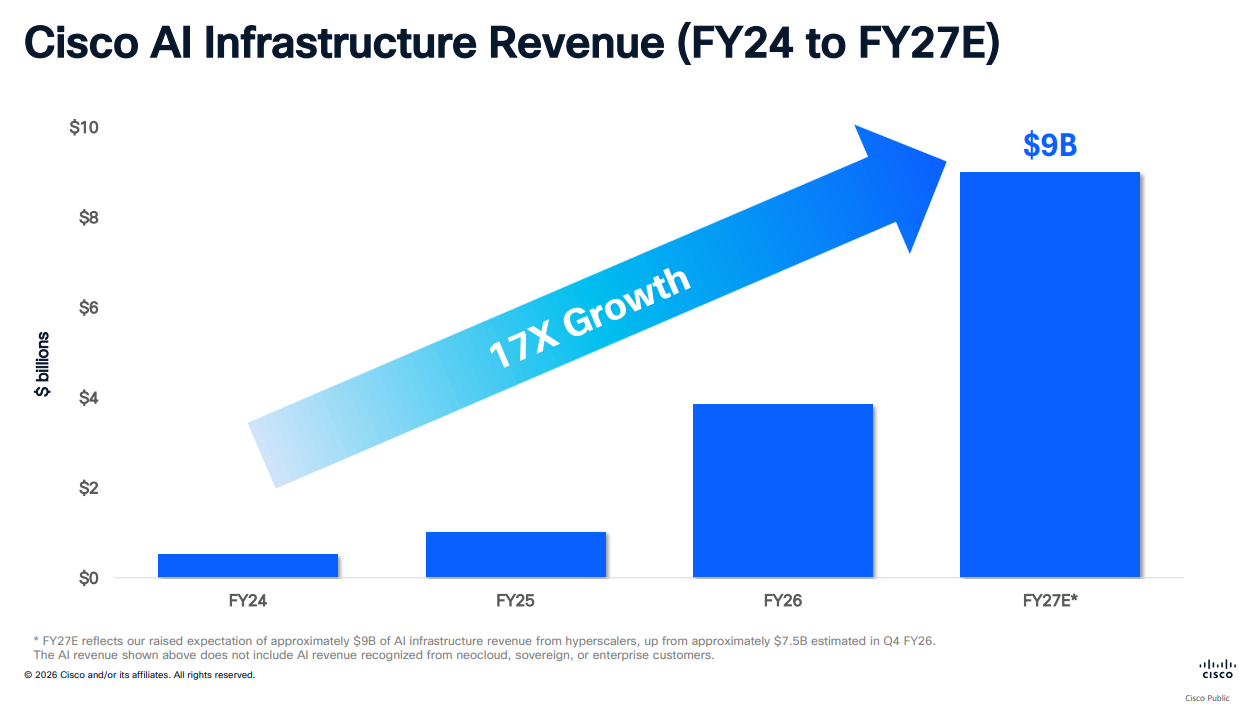
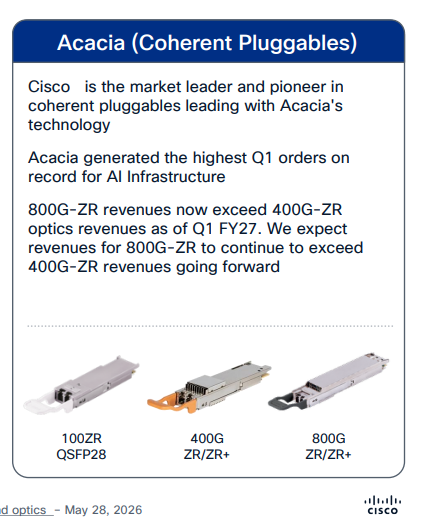
思科将2027财年来自超大规模云服务商(hyperscaler)的AI基础设施收入预期从约75亿美元上调至约90亿美元,是2026财年总额的两倍以上。本季度公司新增三项AI基础设施设计订单,包括两项基于P200芯片的系统设计(用于数据中心互联与scale-across场景)和一项用于scale-out网络的 optics 设计,过去五个季度累计设计订单已达18个,且2028财年及以后的增长管线正在形成。此外,公司光学业务子公司Acacia的AI基础设施订单创历史单季最高纪录,800G-ZR光模块收入自本季度起超过400G-ZR光模块收入。
园区网络(交换、无线、路由)订单同比增长14%,新一代产品组合的爬坡速度快于以往产品发布,但新产品目前仅占园区交换订单的不到10%,公司仍处于多年期、数十亿美元园区网络更新周期的早期阶段。无线订单同比增长超过20%,其中Wi-Fi 7接入点占比超过60%。工业物联网产品组合订单同比增长约50%,连续十个季度实现两位数增长。数据中心交换订单连续十一个季度中九个季度实现两位数增长。思科指出,当前正面临规模超过1000亿美元的园区与数据中心网络更新机会。
本季度产品订单同比增长21%,各区域和各类客户市场均实现两位数增长(不含超大规模云服务商口径下增长14%)。分区域看,美洲增长18%,EMEA增长12%,APJC增长57%;分客户市场看,企业市场增长15%,公共部门增长13%,服务提供商与云市场增长47%。网络产品订单同比增长28%,连续九个季度实现两位数增长;剔除Splunk后的安全订单实现中两位数增长,防火墙订单连续第三个季度增长超过30%。
思科董事长兼首席执行官Chuck Robbins表示:“在第一季度,我们实现了超过15年来最强劲的收入和每股非GAAP收益增长率。组织正在转向思科,寻求我们值得信赖的市场定义技术和我们的专业知识,以帮助他们在真正的人工智能时代扩展、保护和优化环境。我们正处于一个持续多年的网络超级周期的早期阶段,我们有信心继续抓住它为思科带来的数十亿美元的机会。”
思科首席财务官Mark Patterson表示:“27财年第一季度是思科又一个创纪录的季度,收入、非GAAP营业利润率和非GAAP每股收益都超过了我们指导范围的高端。我们第一季度的强劲表现使我们有信心提高27财年的收入和非GAAP每股收益指导。随着我们的业务不断扩大,我们正在释放重要的运营杠杆,这使我们的利润增长速度远远快于收入增长。展望未来,我们将继续专注于实现持续增长,并推动持续的资本回报。”
对于2027财年第二季度,思科预计营收在180亿至182亿美元之间,非GAAP毛利率65%至66%,非GAAP营业利润率36%至37%,非GAAP每股收益1.34至1.36美元,GAAP每股收益预计为1.07至1.09美元。对于整个2027财年,公司将营收指引上调至748亿至758亿美元,同比增长19%;非GAAP每股收益指引上调至5.47至5.53美元,同比增长27%,GAAP每股收益预计为4.38至4.44美元。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:光纤光缆行业企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。