
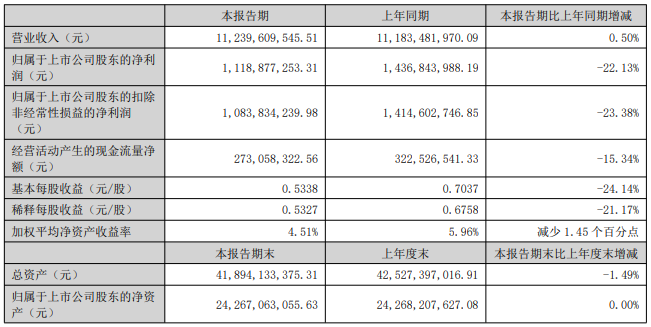
光纤光缆行业网讯 日前,中航光电发布2026年半年度报告。报告期内,公司实现营业收入112.40亿元,同比增长0.50%;归属于上市公司股东的净利润为11.19亿元,同比下降22.13%;扣除非经常性损益后的净利润为10.84亿元,同比下降23.38%。基本每股收益0.5338元,同比下降24.14%。经营活动产生的现金流量净额为2.73亿元,同比下降15.34%。报告期末,公司总资产418.94亿元,较上年度末下降1.49%;归属于上市公司股东的净资产242.67亿元,与上年度末基本持平。
净利润下滑原因分析
从利润表数据看,公司上半年归母净利润同比下降22.13%,主要受以下因素叠加影响:一是营业成本同比上升,主要产品生产所需大宗物料价格上涨,叠加防务业务规模阶段性下滑,产品毛利水平受到挤压;二是研发费用和销售费用增长较快,其中研发费用同比增长13.6%至10.04亿元,销售费用同比增长31%至2.80亿元,公司解释销售费用增加主要系业务扩展销售投入增加所致;三是财务费用由上年同期的-4293万元转为6508万元,净增加约1.08亿元,公司称主要系汇兑损失、利息费用增加及利息收入减少所致;四是其他收益同比减少约2000万元,资产减值损失同比增加约2833万元。上述因素共同导致利润总额同比下降20.59%。尽管信用减值损失同比改善、投资收益增加以及所得税费用减少对利润形成一定对冲,但未能扭转净利润下滑态势。
防务业务承压 新兴领域拉动收入增长
上半年,公司防务领域受行业周期性需求波动影响,规模出现阶段性下滑。同时,主要产品生产所需的大宗物料采购价格上涨,推动制造成本上升,对产品毛利水平形成挤压。但在新能源汽车、数据中心、工业装备等领域的强劲增长拉动下,公司整体收入实现正向增长,利润总额降幅较一季度显著收窄,盈利质量呈现逐季改善态势。
新能源汽车业务受益于前期定点项目陆续量产交付,收入实现快速增长,报告期内累计实现项目定点130余项。数据中心业务受益于AI算力基础设施建设需求释放,电源产品已成功导入国内互联网终端及设备商资源池,实现国内互联网终端及设备商全覆盖,液冷散热类产品订单翻番增长。工业装备业务受益于下游景气度回升,保持良好增长势头。
光连接器业务高增 海外收入大幅提升
分产品看,电连接器及集成互连组件实现收入84.05亿元,占营业收入比重74.78%,同比下降2.31%;光连接器及其他光器件以及光电设备实现收入20.35亿元,占比18.10%,同比增长25.31%,成为增长最突出的产品板块;液冷解决方案及其他产品实现收入8.00亿元,占比7.12%,同比下降16.31%。
分地区看,中国大陆实现收入97.34亿元,占比86.61%,同比下降7.47%;港澳台及其他国家和地区实现收入15.06亿元,占比13.39%,同比大幅增长126.96%,海外市场拓展成效显著。
子公司翔通光科技业绩翻番
报告期内,子公司翔通光科技业绩表现亮眼,实现同比翻番增长。翔通光科技拥有25余年光模块用光纤连接器及器件研发制造能力,核心组装工序自动化率达80%以上,产品主要以800G及1.6T高速光模块、OCS交换机、NPO、CPO配套为主,收入占比超过90%,与光模块领域国内外头部企业均有稳定合作。目前综合产能利用率处于高位,订单饱满,部分已排至2027年。
展望下半年,公司表示将继续以战略规划为引领,推动产业布局优化和结构调整,前瞻布局战略性新兴领域及未来产业,不断提升应对单一市场波动的能力。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:光纤光缆行业企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。