
光纤光缆行业网讯 联亚光电于8月12日举行法说会,公布第二季及上半年自结财报。第二季合并营收12.21亿新台币(单位下同),季增35.1%、年增120.8%;毛利率57%,季增2个百分点、年增14个百分点;营益率47%,季增6个百分点、年增20个百分点;净利率38%,季增3个百分点、年增21个百分点,缴出三率三升佳绩。
第二季税后纯益4.68亿元,季增48%、年增高达384%,EPS为4.62元,创下单季获利新高。累计上半年获利7.86亿元、年增465%,EPS达7.75元。
产品组合与CW Laser产能状况
联亚财务长杨吉裕表示,目前DataCom产品约占80%-85%,其中以硅光产品为出货最大占比,Telecom占5%-10%,其余产品约占5%。CW Laser作为Datacom中占比最大的产品,产能状况已相当吃紧,代工厂产能远远不足公司需求,部分订单已委由外面代工厂生产。
联亚表示,随着AI数据中心持续建设,CW Laser在光通讯后续发展上具有很大优势,这也是公司持续扩大资本支出的主因,产能主要仍聚焦于CW Laser。
产能扩张计划
针对法人询问产能规划,联亚回应过去三个季度累计已公告资本支出近60亿元,今年还会有资本支出计划,尚待董事会通过宣布。杨吉裕表示,联亚在硅光产品产出量方面,特别是CW Laser相关产品,公司对全球竞争力非常有信心,预计明年产能将是今年的2.5倍,2028年后仍需视市场整体发展状况而定。
基板缺料与Q3展望
针对全球磷化铟基板缺料影响,联亚表示虽受中国管制,但已与其他供应商持续接触,目前基板缺料问题不大。
展望第三季,硅光产品需求依然非常强劲,随着公司及下游代工厂持续增加产能,预期未来几个季度硅光产品出货仍将持续增加。法人表示联亚Q3业绩将优于Q2,1.6T产品已开始量产,3.2T也与客户持续开发中。
月度营收趋势
从月度营收数据来看,联亚2026年以来营收逐季攀升:Q1合计9.04亿元,Q2合计12.21亿元,7月单月达5.01亿元,较6月的4.21亿元增长19%,已创下历史新高,印证法说会对于Q3持续增长的预期。
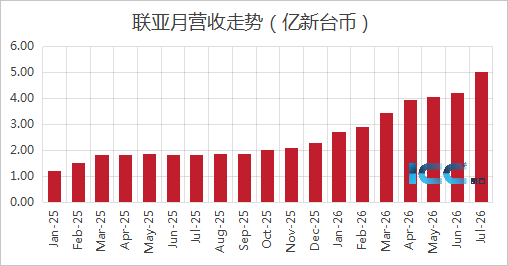
数据来源:钜亨网
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:光纤光缆行业企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。