
Fierce Network于2026年11月17日更新光纤网络整合并购追踪。该追踪按时间顺序汇总科技和电信行业并购交易,并注明清单会持续更新。以下在翻译主要交易的基础上,梳理2026年美国市场光纤及相关基础设施并购脉络,并分析其背后的整合逻辑。
一、2026年主要交易梳理
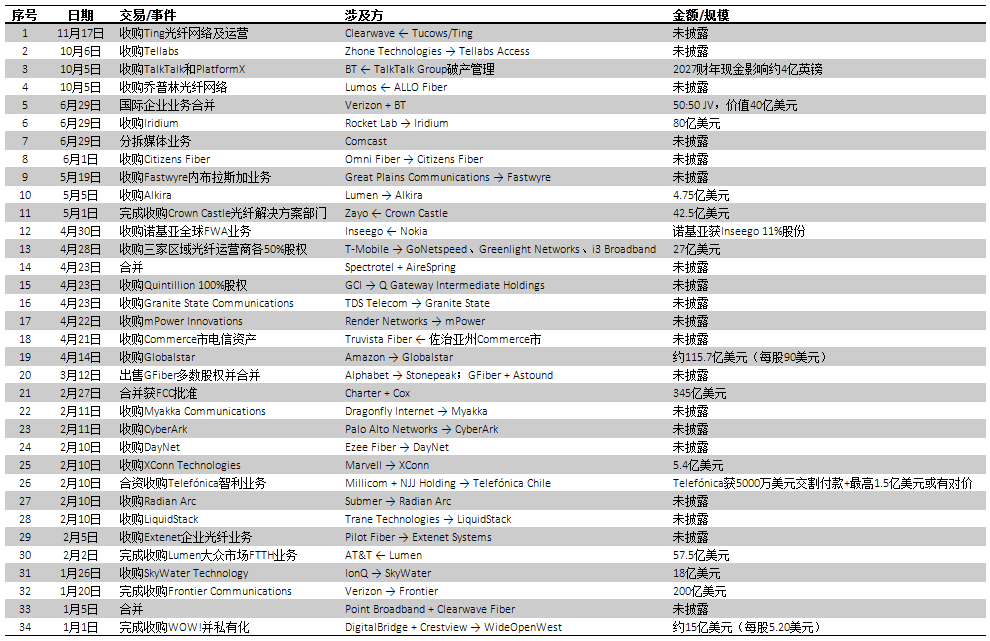
11月17日,Clearwave宣布收购Tucows旗下Ting的光纤网络基础设施和运营业务。交易为Clearwave在弗吉尼亚、科罗拉多、北卡罗来纳、加利福尼亚和爱达荷7个市场增加约17万家庭和企业覆盖,使其覆盖范围扩大到20个州近90万家庭和企业。10月6日,Zhone Technologies通过关联公司收购Tellabs,标的是北美光学LAN和宽带接入网络解决方案提供商Tellabs Access,交易条款未披露。10月5日,BT从TalkTalk集团破产管理中收购TalkTalk Telecommunications和PlatformX Communications,交易为无债务基础,BT估计2027财年总现金影响约4亿英镑,包括对价和其他现金影响。同日,Lumos完成收购ALLO Fiber在密苏里州乔普林建设和运营的光纤网络。6月29日,Verizon和BT将国际企业业务合并为新的全球公司,双方持有同等投票权,Verizon同意向BT支付6.25亿美元均衡付款,该50:50合资企业价值40亿美元;Rocket Lab以80亿美元收购Iridium,将发射和卫星制造能力与Iridium全球卫星网络及L波段频谱结合;Comcast宣布分拆媒体业务但保留有线和宽带业务,分析师称此举可能释放“重大价值”,并重新引发Comcast与Charter合并猜测。
6月1日,Omni Fiber收购宾夕法尼亚本地提供商Citizens Fiber,深化其在Westmoreland County的布局,并配合在Fayette、Indiana、Lawrence、Mercer、Washington和Westmoreland等县新增20万覆盖点的计划。5月19日,Great Plains Communications计划收购Fastwyre在内布拉斯加的业务,覆盖Arlington、Bellevue、Blair和Wayne等20多个社区;Fastwyre保留路易斯安那、密苏里、得克萨斯、阿拉斯加和阿拉巴马业务。5月5日,Lumen宣布以4.75亿美元收购多云网络公司Alkira,以加速其成为AI应用首选可编程网络平台的雄心。5月1日,Zayo完成以42.5亿美元收购Crown Castle光纤解决方案部门,增加9万路由英里,使其在北美拥有22.4万英里光纤。
4月30日,Inseego收购诺基亚全球固定无线接入业务,诺基亚以FWA资产换取Inseego 11%股份,交易预计年底完成。4月28日,T-Mobile宣布以27亿美元收购GoNetspeed、Greenlight Networks和i3 Broadband各50%股权,作为其全国光纤宽带网络T-Fiber的一部分;T-Mobile与Oak Hill Capital共享GoNetspeed和Greenlight所有权,与Wren House Infrastructure共享i3 Broadband所有权,并采用批发模式,T-Mobile担任各网络锚定租户。4月23日,Spectrotel和AireSpring在私募股权公司Charlesbank Capital Partners和Grain Management主要所有权下合并;GCI收购Q Gateway Intermediate Holdings(即Quintillion)100%股权,将Quintillion现有1800多英里海底和陆地光纤及约1500英里计划扩建与GCI全州网络结合;TDS Telecom计划收购新罕布什尔州Granite State Communications,获得超过1.1万个光纤服务地址。4月22日,Render Networks收购mPower Innovations,后者为电力和水务公用事业提供基础设施管理工具。4月21日,Truvista Fiber同意收购佐治亚州Commerce市电信资产,并计划升级和扩展到住宅客户。4月14日,Amazon正式收购Globalstar,价格每股90美元,总额约115.7亿美元,交易仍需FCC批准,Amazon Leo计划2028年初部署D2D服务。
3月12日,Alphabet将GFiber多数股权出售给私募股权公司Stonepeak,Stonepeak旗下拥有宽带提供商Astound,合并后公司按New Street Research数据约有710万覆盖点,Alphabet预计保留少数股权。2月27日,Charter Communications和Cox的345亿美元合并获得FCC批准。2月11日,Dragonfly Internet收购西佛罗里达光纤互联网提供商Myakka Communications;Palo Alto Networks完成收购以色列身份安全公司CyberArk。2月10日,Ezee Fiber收购得克萨斯州Dayton光纤运营商DayNet,接管服务该社区76英里光纤;Marvell以5.4亿美元收购高性能互连公司XConn Technologies,交易以60%现金和40%股票支付,约合250万股普通股;Millicom和NJJ Holding合资收购Telefónica智利业务全部权益,Telefónica获得5000万美元交割付款和最高1.5亿美元或有对价,并提供约9200万美元资产负债表稳定保证,Millicom持股49%,NJJ持股51%;Submer收购Radian Arc,后者是运营电信聚焦GPU云服务的基础设施即服务平台;Trane Technologies收购液冷专家LiquidStack,交易包括LiquidStack员工及其在得克萨斯和香港的制造、工程和研发业务。2月5日,Pilot Fiber收购Extenet Systems企业光纤业务,获得连接曼哈顿与新泽西数据中心走廊的高容量光纤基础设施。2月2日,AT&T完成以57.5亿美元收购Lumen大众市场光纤到户业务,光纤覆盖扩展到32个州,包括丹佛、西雅图和盐湖城等主要城市超过400万覆盖点。1月26日,IonQ宣布以18亿美元收购芯片制造商SkyWater Technology,计划2028年利用SkyWater设施测试其20万量子比特芯片。1月20日,Verizon在获得加州监管批准后完成以200亿美元收购Frontier Communications,合并后将在31个州和华盛顿特区拥有近3000万光纤覆盖点。1月5日,Point Broadband与Cable One及部分私募股权公司拥有的Clearwave Fiber合并,预计在12个州覆盖超过50万家庭和企业,成为美国最大独立光纤运营商之一。1月1日,DigitalBridge Group和Crestview Partners完成以每股5.20美元、总额约15亿美元收购光纤ISP WideOpenWest(WOW!),并将其私有化。
二、交易背后的四条主线
第一,大型电信运营商通过并购补足光纤覆盖。Verizon以200亿美元收购Frontier,AT&T以57.5亿美元收购Lumen大众市场光纤业务,T-Mobile以27亿美元入股三家区域光纤运营商,BT收购TalkTalk和PlatformX,均体现传统电信运营商从无线和传统业务向光纤宽带及融合服务延伸。Charter与Cox的345亿美元合并则代表有线宽带侧的规模整合。交易逻辑不只是增加用户,更是获得覆盖点、管道、频谱和交叉销售机会。
第二,区域ISP和独立光纤运营商继续整合。Clearwave收购Ting光纤资产、Omni Fiber收购Citizens Fiber、Great Plains收购Fastwyre内布拉斯加业务、TDS收购Granite State、GCI收购Quintillion、Ezee收购DayNet、Pilot收购Extenet企业光纤、Point与Clearwave Fiber合并,显示区域市场正在从分散建设走向多州整合。对买方而言,并购可快速扩大passings、摊薄建设和管理成本;对卖方而言,部分资产在融资和竞争压力下选择退出或并入更大平台。
第三,私募股权和基础设施基金既是买方也是卖方。Stonepeak通过GFiber与Astound合并进入更大光纤平台,DigitalBridge和Crestview将WOW!私有化,Charlesbank和Grain推动Spectrotel与AireSpring合并,Oak Hill和Wren House与T-Mobile共同持有区域光纤资产。光纤资产具有长期现金流和基础设施属性,在高利率环境下,基金更看重可批发、可退出、现金流稳定的资产;但融资成本上升也会促使基金重组资产或出售非核心业务。
第四,AI基础设施并购外溢到卫星、量子、半导体、液冷和网络软件。Amazon收购Globalstar、Rocket Lab收购Iridium、IonQ收购SkyWater、Marvell收购XConn、Trane收购LiquidStack、Submer收购Radian Arc、Palo Alto收购CyberArk,虽然不全是光纤交易,但都指向AI数据中心、卫星连接、身份安全和算力基础设施的融合。Fierce的追踪把这些交易与光纤整合放在同一清单中,反映AI时代的网络基础设施边界正在扩大。
三、分析与展望
从2026年交易看,光纤并购已从单纯“买覆盖”转向“买基础设施平台”。大型运营商希望用光纤支撑融合套餐、企业连接和数据中心回传;区域ISP希望扩大规模以应对建设成本和融资压力;私募股权则把光纤视为可长期持有的基础设施资产。交易金额从数千万美元到数百亿美元不等,百亿美元级交易包括Charter-Cox、Verizon-Frontier、Amazon-Globalstar和Rocket Lab-Iridium,显示资本正在向少数大型平台集中。
但整合并非没有风险。大型交易仍需监管批准,Charter-Cox和Amazon-Globalstar均涉及FCC审查;高利率和资本开支压力可能迫使买方更关注现金流和协同效应;光纤建设的执行、渗透率和ARPU仍决定交易回报。Fierce的清单是滚动追踪,并非完整市场统计,部分交易状态和金额以各公司公告为准。总体看,2026年光纤网络整合仍将围绕规模、现金流和AI基础设施需求展开,区域整合与大型运营商重组会并行推进。
信息来源:Fierce Network《M&A tracker - Fiber network consolidation》,2026年11月17日。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:光纤光缆行业企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。