
光纤光缆行业网讯 2026年5月至9月,汇绿生态科技集团股份有限公司先后披露8份投资者关系活动记录表,涉及特定对象调研、券商策略会及业绩说明会。公司董事会秘书严琦、证券事务代表方铂淳等接待投资者,就重大资产重组、武汉钧恒产能布局、产品结构、客户合作、供应链及汇率等问题进行交流。以下根据公开记录表内容进行梳理。
一、重大资产重组:收购武汉钧恒49%股权,目前处于回复交易所反馈意见阶段
本次重大资产重组由两部分组成。一是股权收购:汇绿生态拟向彭开盛、谢吉平、陈照华、徐行国、顾军、刘鹏及同信生态环境科技有限公司等7名交易对方,以发行股份及支付现金的方式,购买其合计持有的武汉钧恒科技有限公司49%股权,交易价格为11.27亿元。其中以发行股份方式支付84,525万元,现金对价28,175万元。交易完成后,公司将持有武汉钧恒100%股权。发行股份购买资产的发行价格为7.89元/股,发行股份数量总计107,129,275股。
二是募集配套资金:拟向不超过35名符合条件的特定对象发行股份,募集配套资金总额不超过8.45亿元,用途包括支付现金对价、投资鄂州新建年产能300万只光通信器件生产基地建设项目、支付本次交易中介机构费用及相关税费等。
根据记录,公司2024年起分阶段收购武汉钧恒:第一步受让原股东持有的30%股权,后以现金增资方式投资,截至2025年2月武汉钧恒成为公司合并报表范围内公司,公司持有其51%股权。现阶段正以发行股份配套融资方式收购剩余49%股权。
进展方面,公司于2026年5月27日收到深交所同意恢复审核本次交易事项的通知。5月28日记录称,公司尚未发现可能导致本次交易终止或对交易方案作出实质性变更的相关事项。6月18日记录称,公司正密切关注并积极推进审核进展。9月9日记录称,公司正积极推进本次重大资产重组相关工作。9月16日记录称,公司目前正处于回复交易所反馈意见的阶段,相关回复工作正在有序推进中。公司多次提示,本次交易尚需深交所审核通过并取得中国证监会同意注册的批复,最终能否通过审核、取得注册及最终时间均存在不确定性,敬请投资者注意投资风险。
二、产能布局:国内合计约450万只,海外马来西亚100万至150万只,鄂州二期规划300万只
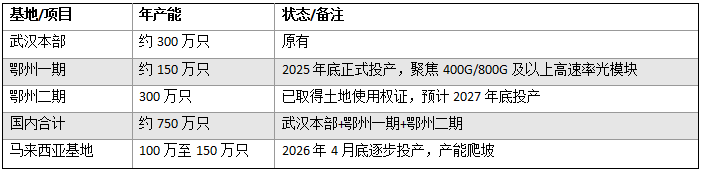
武汉钧恒在原有约300万只年产能的基础上,正稳步推进产能扩张。鄂州一期已于2025年底正式投产,新增年产能规划约150万只,主要聚焦400G/800G及以上高速率光模块产品。马来西亚基地已于2026年4月底逐步投产,预计新增年产能100万至150万只,当前正处于设备调试与人员磨合的产能爬坡阶段,产线效率将随磨合推进逐步提升。鄂州二期方面,公司已规划新建年产能300万只光通信器件生产基地建设项目,目前已取得土地使用权证,预计2027年底投产。
9月16日记录显示,公司已形成“国内为主、海外协同”的产能布局。国内方面,武汉本部年产能约300万只,湖北鄂州一期新增年产能规划约150万只,国内合计年产能约450万只。海外方面,马来西亚工厂预计新增年产能100万至150万只,已于今年4月正式投产。
图1:武汉钧恒产能布局
此外,公司于2026年6月4日正式公告,通过控股子公司以自有资金在马来西亚槟城州威中县购置了约2.55万平方米的工业地产,用于光模块项目建设基地。公司将其定位为前瞻性的海外产能战略储备,主要基于把握优质资产窗口期、顺应行业景气度预期、依托地段优势强化供应链韧性等考量。后续将根据宏观市场环境、客户实际订单需求以及产线调试进度,灵活、有序地推进该地块的开发与建设。
公司表示,现阶段将现有资金优先投向备货生产、设备迭代升级等投入产出效益更优的经营环节,将根据客户订单的实际需求,灵活、有序地释放新增产能,确保持续稳定交付。
三、产品结构与客户:400G/800G为主力,AOC占比较高,与Coherent、索尔思合作推进
产品方面,公司当前主力产品为400G及800G光模块,伴随下游市场需求向好,后续高速率产品的产出规模预计将进一步提升。5月14日记录显示,武汉钧恒原有约300万只年产能的产品结构中,400G及800G光模块占2025年度整体销售收入比例为31.14%,AOC比例为26.99%。6月18日记录显示,光模块占2026年第一季度整体销售收入比例为41.48%,AOC比例为45.36%。对于新增的鄂州一期150万只年产能,将主要聚焦于400G/800G及以上高速率光模块产品的生产。公司正持续优化产品结构,提升高速率产品的交付能力与出货占比。
客户方面,公司与Coherent自2020年建立合作以来,双方业务协同顺畅,合作态势持续向好,整体业务规模保持稳健。在深耕核心客户的同时,公司积极拓展多元化客户矩阵。今年以来,公司与索尔思的合作取得显著进展,相关产品订单量持续稳步放量。当前,受AI算力需求驱动,高速光通信器件市场需求呈现增长态势。公司在稳固现有核心客户合作的基础上,同时加大新客户的开拓力度。7月9日业绩说明会中,公司回复称根据已披露的相关信息,高意的订单相对稳定;公司产品结构以市场和客户需求为导向,业务在现有客户基础上积极拓展新客户,现阶段公司海外客户占比相对稳定。
对于1.6T光模块是否量产,公司在7月9日业绩说明会中多次回复称,相关产品如涉及应披露的信息,公司将履行信息披露义务。9月9日记录中,公司表示针对下一代光模块产品的演进,将持续聚焦前沿技术方向,结合市场需求变化与技术成熟度,稳妥推进新产品的进程,力求在市场竞争中保持自身的技术储备与差异化竞争力。6月4日记录中提到,针对下一代光模块产品的演进,公司将持续聚焦硅光等前沿技术方向。
四、供应链与原材料:采购具备自主权,核心原材料仍偏紧,通过多元供应、长协锁量强化韧性
武汉钧恒在物料采购上具备完全的自主权,不存在被特定客户指定供应商的情况。公司拥有独立完善的供应链体系,可在全球范围内自主筛选优质供应商。实际业务中,如第一大客户提供的某类原材料或技术方案最契合当前生产需求,公司也会从技术和商业角度出发,依据市场化原则与其建立正常的采购合作关系,这是基于业务最优解的双向选择,并非依赖单一客户指定供应商。
公司高度重视核心原材料保供工作。当前部分核心原材料供应仍偏紧,公司已通过多元供应、长协锁量等前瞻性布局方式强化供应链韧性,成效正逐步显现。5月20日记录显示,公司结合市场行情与财务实况,已对光模块核心原材料进行了有效备货,当前储备相较于生产规模目前没有短缺;在确保当前供给的基础上,亦在积极筹划未来业务发展所需的物料资源。7月9日记录显示,公司一季度的预付款中的材料采购款能满足一定期间内的产能需求。
五、汇率与毛利率:上半年汇兑损失约1300万元,毛利率有望稳中有升但暂不作明确预期
汇率方面,2026年第一季度受美元兑人民币汇率波动影响,公司产生了一定的汇兑损失,对当期利润造成了一定影响。9月9日记录显示,上半年公司汇兑损失约为1,300万元。为有效应对汇率波动,公司已制定《外汇套期保值业务管理制度(试行)》,目前正按计划持续执行中。未来公司将依托该制度体系,规范开展外汇风险对冲工作。
毛利率方面,公司正持续优化产品结构,努力提升400G、800G及以上高速率产品的交付能力与出货占比。5月20日记录称,随着高端产品在营收中比重的逐步提高,公司整体毛利率有望保持稳中有升的良好态势。但毛利率水平受产品结构、市场竞争、原材料价格等多重因素影响,存在一定不确定性,公司目前暂不对具体毛利率水平作出明确预期。6月18日记录同样表示暂不对具体毛利率水平作出明确预期。9月16日记录显示,光模块价格受供需关系、客户结构及产品生命周期等因素综合影响,成熟产品价格随行业迭代适度调整属正常规律;公司定价将综合多重因素,兼顾市场竞争力与盈利质量。目前800G等新产品需求动能仍较强,公司持续通过优化产品结构、提升研发能力等措施巩固竞争力。
六、其他关注点:产能扩建审慎推进,并购整合多维度赋能
对于“武汉钧恒没有全年订单指引,是不是产能扩建比较激进”的问题,公司5月28日回应称,产能扩建规划并非激进之举,而是基于对光模块行业景气度及未来市场需求的审慎判断和前瞻性布局。行业需求稳步增长,当前全球AI算力建设持续推进,带动光模块市场需求稳步提升;产能建设具有周期性,需适度提前规划,为确保未来订单落地时具备响应和稳定交付能力,公司须适度提前进行产能规划。目前公司正根据客户订单的实际需求,灵活、有序地释放新增产能。
关于订单指引,公司多次表示,高度重视信息披露的公平性与合规性。鉴于未来订单受宏观经济、行业周期等多重因素影响,存在一定的不确定性,目前暂无法提供具体的业绩或订单指引。
并购整合方面,自取得武汉钧恒控股权以来,公司在保持其核心管理团队及业务运营相对稳定的基础上,从治理、激励、资源、业务等多维度进行了整合与赋能。治理层面,武汉钧恒董事会5名董事中公司委派3名,并派驻财务负责人,导入规范的财务与内控体系;激励层面,实施股权激励计划,绑定核心团队利益;资源赋能方面,发挥上市公司平台、资金及品牌优势,支持武汉钧恒在研发投入与产能扩张方面的持续发展;业务协同方面,在业务、资产、财务、人员等多维度推进协同。
公司提醒,交流过程中公司参会人员严格遵守有关制度规定,没有出现未公开重大信息泄露等情况。以上会议纪要内容不代表公司的盈利预测和业绩指引,请投资者注意投资风险并谨慎投资。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:光纤光缆行业企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。