
光纤光缆行业网讯 Ciena于2026年9月16日至17日在其位于加拿大安大略省渥太华的研发中心举办 2026 年投资者论坛,并公布了截至2029财年的三年财务目标。
财务目标
Ciena 设定的2029财年目标包括:2026年至2029年收入年复合增长率(CAGR)约为 30%,即收入规模从2026年约64亿美元的指引水平提升至约140亿美元;调整后(非 GAAP)毛利率约为50%;调整后营业利润率达到32%至35%;营业费用率约为15%至 8%;调整后税率维持在20%左右;自由现金流利润率约为20%。
公司首席财务官Marc Graff表示:"今日公布的三年财务目标,既体现了我们所看到的前方机遇,也彰显了我们对自身执行能力的信心。凭借差异化的产品组合、不断增长的客户需求、持续扩张的供应链产能以及新的可开拓市场机遇,我们有充分的优势在未来几年实现持续的收入增长、显著的盈利能力提升,并为股东带来可观的回报。"
市场需求与可拓展市场规模(TAM)翻倍
Ciena认为,AI正在开启通信行业的新纪元,光技术始终是每一个时代的使能者。当前行业变革的驱动力来自云服务商:2026年超大规模云厂商在数据中心、算力、电力和网络基础设施上的资本开支预计达1.2万亿美元,明年有望增至至少1.6万亿美元。AI相关数据生成量年复合增长率约27%,数据中心带宽需求年复合增长率约36%,其中推理(inference)工作负载增速(约 36%)已超过训练(约 23%)。
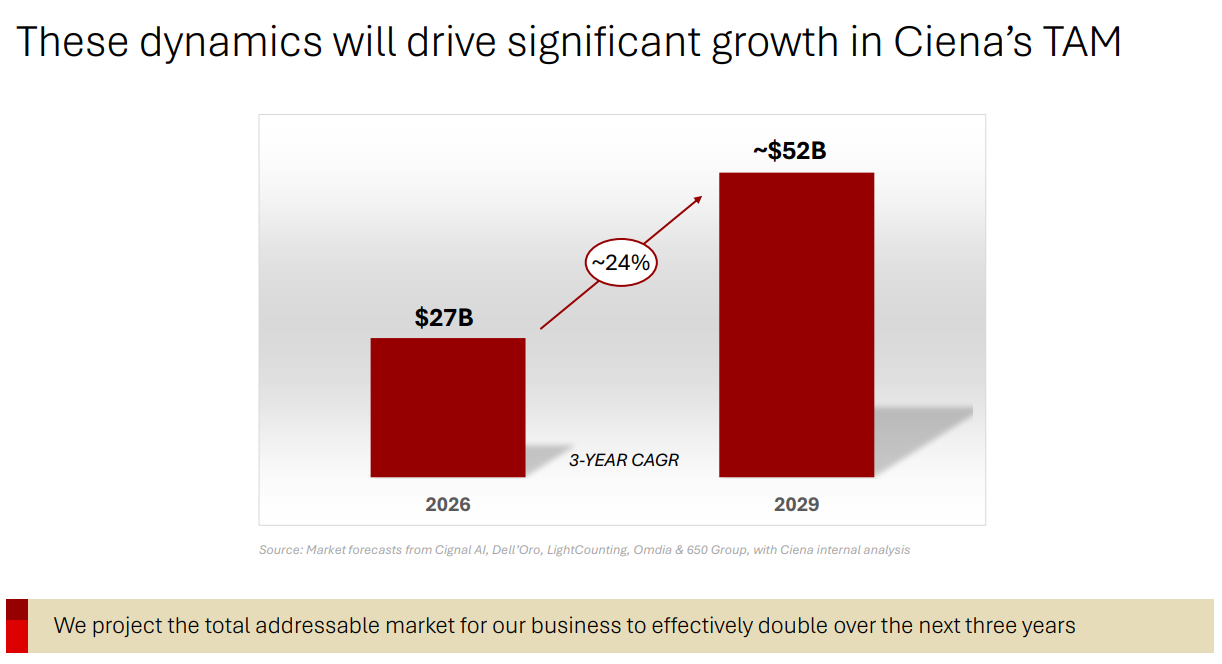
基于上述行业动态,Ciena 预计公司业务的可拓展市场(TAM)将在未来三年实现翻倍:从 2026 年的约270亿美元增长至2029年的约520亿美元,三年复合增速约24%。分市场看:
传统网络市场(WAN):从210亿美元增至260亿美元,复合增速约8%,显著高于历史低个位数至中个位数的增长水平;
AI-WAN市场(数据中心互联、跨园区分布式训练等):从70亿美元增至140亿美元,复合增速约30%;
数据中心内部市场(Scale-up、Scale-out、DCOM 等):从当前接近零的基数增至 120 亿美元,复合增速约300%。
按产品组合划分,光系统(Optical Systems)对应 TAM 约210亿美元(年复合增速约 18%);互连(Interconnects)产品对应 TAM 约170亿美元(年复合增速约 95%);服务(Services)约 20 亿美元(约15%);路由及其他(Routing and Other)约120亿美元(约 2%)。
业绩动能:需求远超供给
自2024年以来,Ciena 收入年均复合增长27%(按2026年64亿美元指引中值计算),调整后营业利润率扩大约1100个基点,调整后每股收益增长超过两倍(年复合增速约 98%)。
需求侧数据印证了增长动能:公司订单量已达到2024年水平的3倍以上(年复合增速约 79%),积压的订单逐年翻倍,预计2026财年末将达到约 100 亿美元,其中大部分将于 2027 年交付,订单可见度延伸至 2028 年。Ciena 判断,行业供需在 2028 年之前不会恢复平衡。
针对 2027 财年,公司基于现有供应链可见度锁定了83亿至84亿美元的收入下限,即至少 30%的增长;通过长期供应协议、增量产能和新增合格供应商,公司已锁定足以延续 30% 增长趋势的供给,支撑2029年约140亿美元的收入目标。Graff 强调:"每一个额外锁定的组件,都能在需求支撑的 2027 年基线之上创造收入上行空间。"
支撑增长的是供应链的大规模前置投入:公司资本开支投入已增至历史水平的约5倍,制造产能提升超过一倍,分销产能翻倍;关键产品产能方面,RLS 产能在 2025–2027 年和 2027–2029 年分别提升约 145% 和 120%,互连产品产能分别提升约 470% 和 219%。
盈利扩张路径与资本配置
毛利率改善由三大独立杠杆驱动,且均自 2027 财年起见效:一是产品组合优化,Hyper-Rail、DCOM 及数据中心内部产品的毛利率高于公司当前平均水平;二是成本、规模与创新带来的工程化降本;三是定价与条款调整,幅度为高个位数至 20% 以上(含现有在手订单)。营业利润率方面,除毛利率结构性改善外,可复用的研发工程模式和面向多细分市场客户的销售投入将带来显著的运营杠杆。
现金流与资产负债表方面,公司预计2026年至2029年经营现金流将增长约5倍,净杠杆比率从2026年的0.4倍降至2029年的约零。资本配置遵循三大优先级:一是通过内生投资驱动增长,2029年前研发投入约 25 亿至 30 亿美元,用于下一代 WaveLogic 技术、CPO/NPO 扩展和新材料体系;二是把握并购机遇,包括已完成的对 Nubis 的收购、新设立的 2 亿美元 Ciena 风险投资基金,公司具备 BB+ 信用评级和约 200 亿美元的并购能力;三是向股东返还资本,过去五年累计返还自由现金流的比例超过 100%,2029 年前年均返还比例承诺不低于70%。
自2027财年起启用新报告分部
Ciena 同时宣布,自 2027 财年起变更财务报告分部,并将在 2027 财年第一季度业绩中首次体现。新分部包括:
光系统(Optical Systems):开放线路系统、Waveserver、6500、Navigator,对应 TAM 约 210 亿美元,至2029年复合增速约18%;
互连(Interconnects):相干可插拔模块、CPO/NPO、DCOM 及光/电组件,对应TAM约170 亿美元,复合增速约95%;
全球服务(Global Services):赋能、实施、托管服务与维护,对应TAM约20亿美元,复合增速约15%;
路由及其他(Routing and Other):Blue Planet 软件、广域网路由与交换及公司其他业务,对应 TAM 约120亿美元,复合增速约2%。
Graff 表示:"我们的新报告分部将与增长市场高度契合,并让股东更深入地了解我们的财务表现。过去七年业务已发生巨大变化——超大规模云厂商崛起、AI 成为主要需求驱动力、产品组合更加聚焦于光技术、数据中心内部机遇成为新的增长前沿,新结构也简化了我们与投资界的沟通。"
在为期两天的论坛中,公司高管围绕"规模化"(Scale)主线展开阐述:首席战略官 David Rothenstein 讲解行业动态与扩张的市场机遇;首席产品与技术官 Brodie Gage 和首席研发官 Dino DiPerna 介绍核心技术领导力及数据中心内部与周边的拓展;新任首席供应链官 Grant Hoffman 阐述供应链如何成为战略增长使能器;首席财务官 Marc Graff 则详解财务目标。
Graff 在总结中表示:"Ciena 的纯光系统与互连业务模式,将在世界从铜与电子转向光纤与光子的过程中推动显著的盈利扩张。我们坚信数据中心光化进程的必然性正契合我们的优势——我们既是光系统专家,也是全球超大规模云厂商、新兴云厂商和服务商信赖的合作伙伴。"
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:光纤光缆行业企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。